Les premiers interlocuteurs à prévenir
En copropriété, la première démarche consiste à informer le syndic, surtout si l’eau semble venir du toit ou touche des parties communes. Prévenez aussi les voisins du dessus et du dessous, car l’origine n’est pas toujours là où on l’imagine.
Photographiez les traces et datez chaque cliché. Notez le temps qu’il faisait les jours où l’eau est apparue : averse brève, pluie continue ou vent soutenu. Ces observations servent de point de départ à la recherche.
Si vous êtes locataire, avertissez aussi votre propriétaire. Propriétaire occupant, déclarez le sinistre à votre assureur habitation selon les conditions de votre contrat. N’accédez pas au toit par une trappe ou une fenêtre de service : ces surfaces sont souvent glissantes et sans protection.
Si l’eau approche d’un luminaire, coupez le circuit concerné. La suite revient au professionnel, équipé pour accéder au toit en sécurité et pour examiner les zones en cause.
La recherche côté toiture
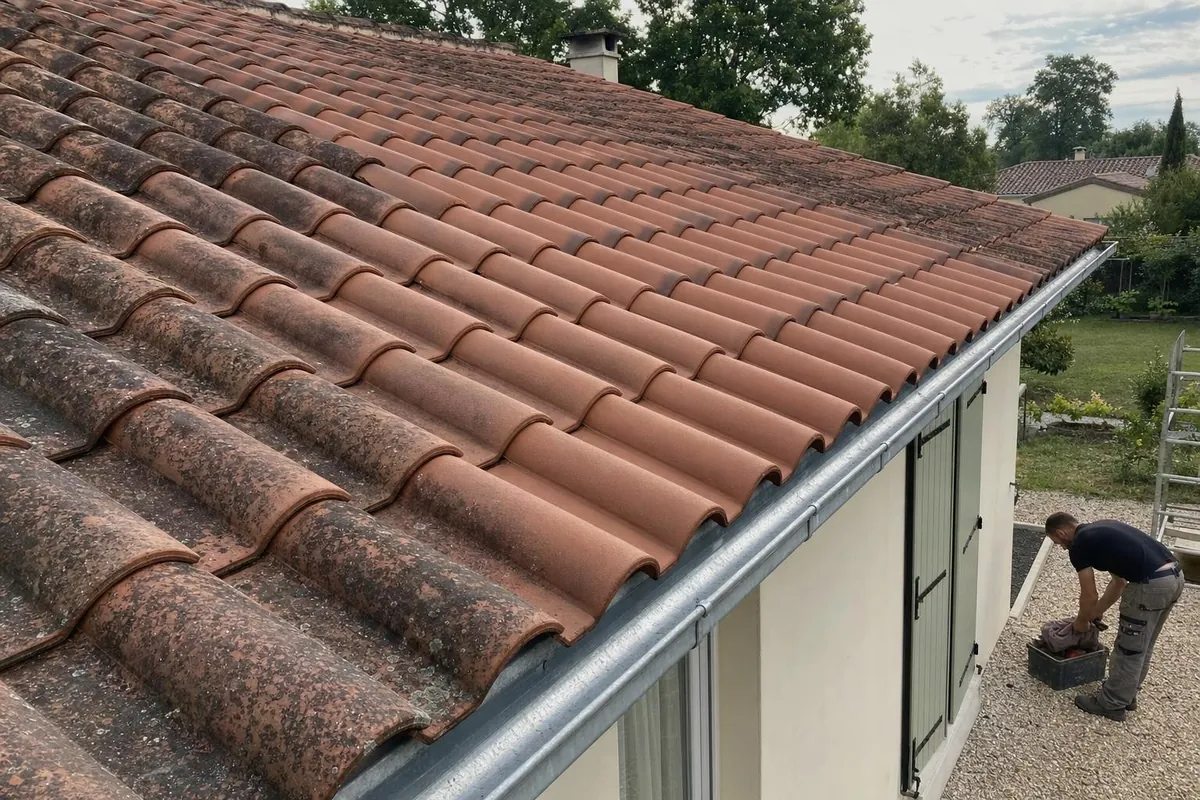
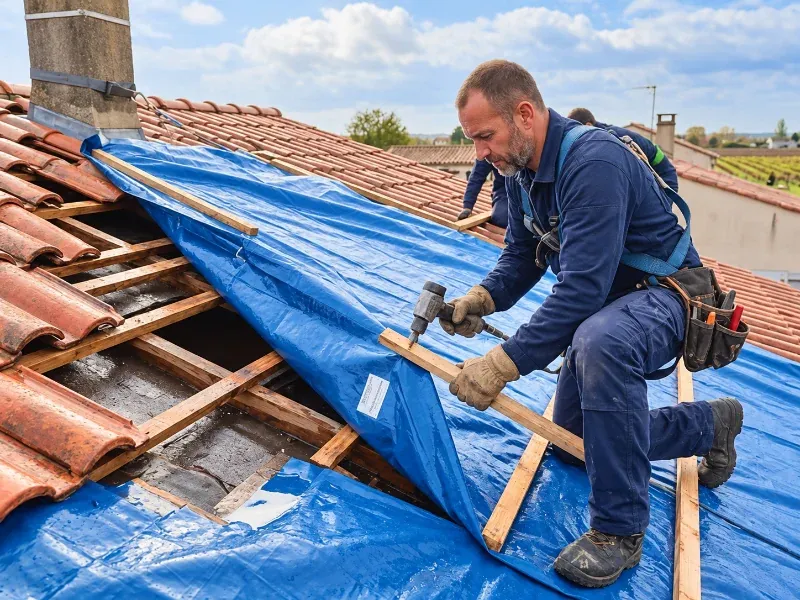
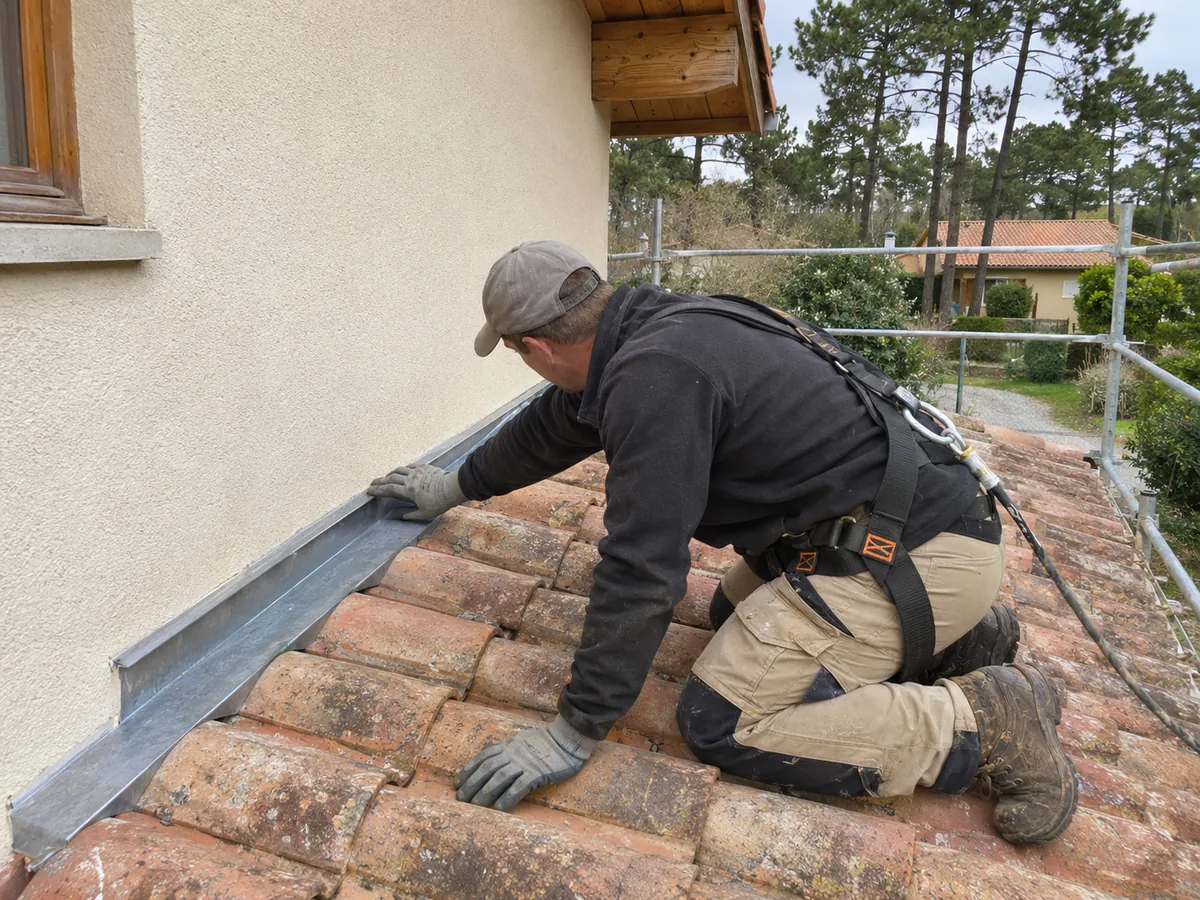
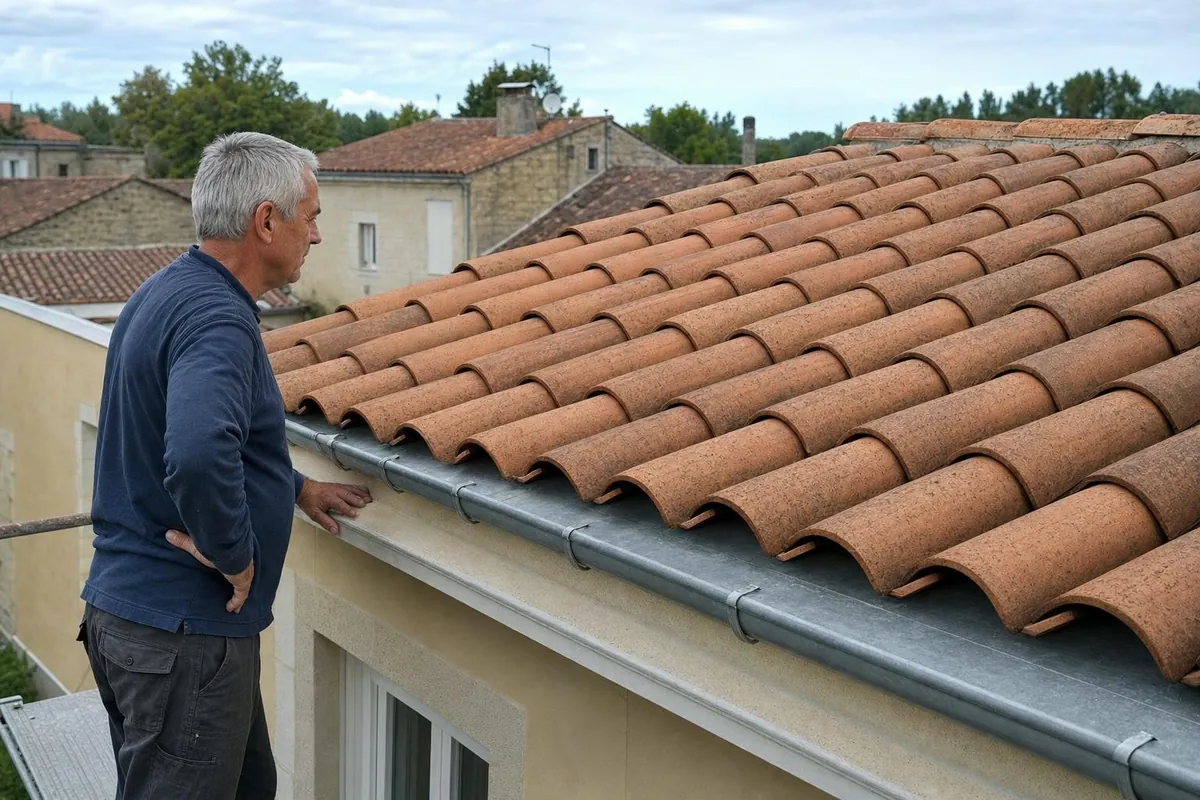
Le professionnel part des indices relevés à l’intérieur. Il contrôle ensuite au-dessus les relevés, les abords des souches, les châssis, les verrières, les chéneaux et les joints entre bandes de zinc. Les recouvrements de tuiles ou d’ardoises font aussi partie de l’examen.
Il tient compte de la pente et du trajet possible de l’eau sous la couverture. Quand le toit n’est accessible que par les parties communes, la visite se prépare avec le syndic ou le gardien, qui fournit les clés.
Si l’examen visuel ne suffit pas, un arrosage contrôlé est mené secteur par secteur. Une personne reste à l’intérieur pour signaler le moment où l’eau réapparaît. D’autres méthodes peuvent compléter le diagnostic selon la configuration.
Le résultat attendu est un compte rendu lisible : point d’entrée identifié, chemin probable de l’eau, réparation proposée. Ce document sert ensuite aux échanges entre voisins, syndic et assureurs, et limite les malentendus.
Assurances et convention entre assureurs
Quand l’eau touche plusieurs locaux d’un même immeuble, les assureurs adhérents appliquent entre eux la convention IRSI. Elle concerne les dégâts des eaux dont le montant reste limité. L’Institut national de la consommation (INC) indique qu’elle désigne un assureur gestionnaire.
Celui-ci vérifie les faits, fait rechercher la fuite si nécessaire et invite à réparer la cause. Chaque occupant touché doit donc prévenir son propre assureur, qui oriente ensuite le dossier.
La même source précise que le coût de réparation de la cause ne fait pas partie de la recherche de fuite. Localiser l’entrée d’eau et refaire le relevé ou la bande de zinc défaillante sont donc deux étapes distinctes.
Elles peuvent relever de financements différents. Si la toiture est commune, la réparation passe en général par le syndic. Conservez photos, comptes rendus et échanges écrits : ils facilitent le suivi entre voisins et le traitement du dossier.